Après un accident de voiture, la question du temps nécessaire pour que les réparations soient validées par l’assurance revient systématiquement. Entre la déclaration du sinistre, le passage de l’expert automobile et l’accord définitif de prise en charge, chaque étape a ses propres délais. Comprendre ce processus permet d’anticiper et de mieux gérer l’immobilisation de son véhicule.
En quelques points
- Le processus de validation des réparations commence par la déclaration du sinistre suivie de la coordination logistique entre le garage et l’expert mandaté.
- Il est impératif de ne pas effectuer de réparations majeures avant le passage de l’expert, bien que des mesures conservatoires documentées par des photos soient autorisées.
- L’expert évalue l’ampleur des dommages en tenant compte de l’état du véhicule et des factures d’entretien fournies, ce qui peut influencer l’indemnisation ou mener à un classement en épave.
- La phase d’analyse du devis peut prolonger les délais si des négociations sont nécessaires pour accorder les tarifs du réparateur avec l’estimation de l’expert.
- L’assureur examine ensuite le rapport d’expertise pour valider la prise en charge, étape où le propriétaire peut demander une contre-expertise en cas de désaccord.
- La clôture du dossier intervient après l’accord formel de l’assureur, permettant ainsi au garage de débuter les travaux ou de procéder à l’indemnisation financière.
Les étapes du passage de l’expert en garage
La prise de rendez-vous avec le réparateur
Dès que la déclaration de sinistre est enregistrée par l’assureur, celui-ci mandate un expert pour évaluer les dégâts matériels sur le véhicule. La coordination entre le garage choisi par le propriétaire et le cabinet d’expertise représente souvent la première source de délai. Selon les agendas de chacun et la charge de travail des experts, ce rendez-vous peut intervenir dans les jours suivant la déclaration ou prendre davantage de temps en période de forte activité. Il est conseillé de déclarer le sinistre rapidement, car tout retard peut compliquer la suite du dossier. En pratique, l’automobile ne doit pas être réparée avant le passage de l’expert, afin que celui-ci puisse évaluer l’ampleur réelle des dommages.
Des mesures conservatoires restent néanmoins possibles avant l’expertise : il s’agit d’interventions limitées comme le bâchage ou le sécurisage du véhicule, documentées par des photos détaillées prises avant toute intervention. Ces photos sont d’ailleurs indispensables pour constituer un dossier solide.
L’examen direct de l’auto endommagée
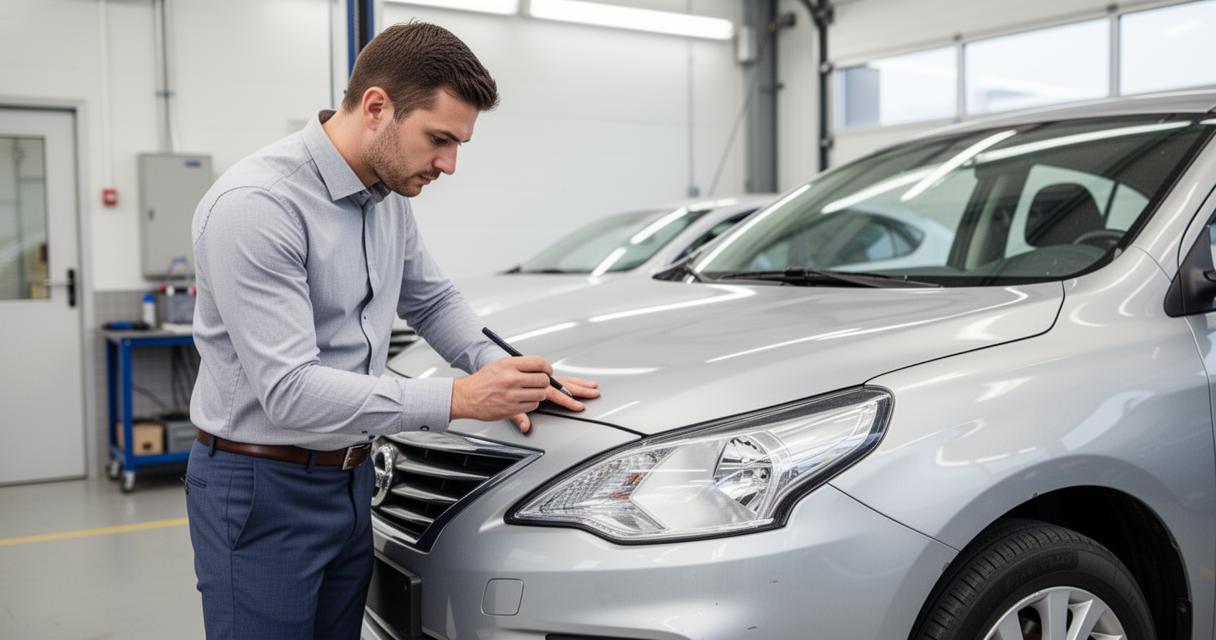
Le jour de l’expertise, le professionnel mandaté par l’assureur se rend directement au garage pour inspecter l’auto endommagée. Cet examen porte sur l’ensemble des dommages visibles, mais aussi sur les éléments mécaniques ou structurels que la carrosserie peut dissimuler. L’expert prend en compte l’état général du véhicule, son kilométrage et les éventuels travaux antérieurs dont le propriétaire peut justifier par des factures. Il est fortement recommandé de transmettre ces documents à l’expert lors de sa visite, car ils peuvent influencer l’estimation des dommages et donc la valeur vénale retenue pour le calcul de l’indemnisation. Dans certains cas, lorsque le coût des réparations dépasse la valeur du véhicule, ce dernier peut être classé en épave, ce qui oriente le dossier vers une indemnisation assurance basée sur la valeur de remplacement plutôt que sur le remboursement des travaux.
L’analyse du devis et l’accord de prise en charge
L’évaluation du coût de la main d’œuvre
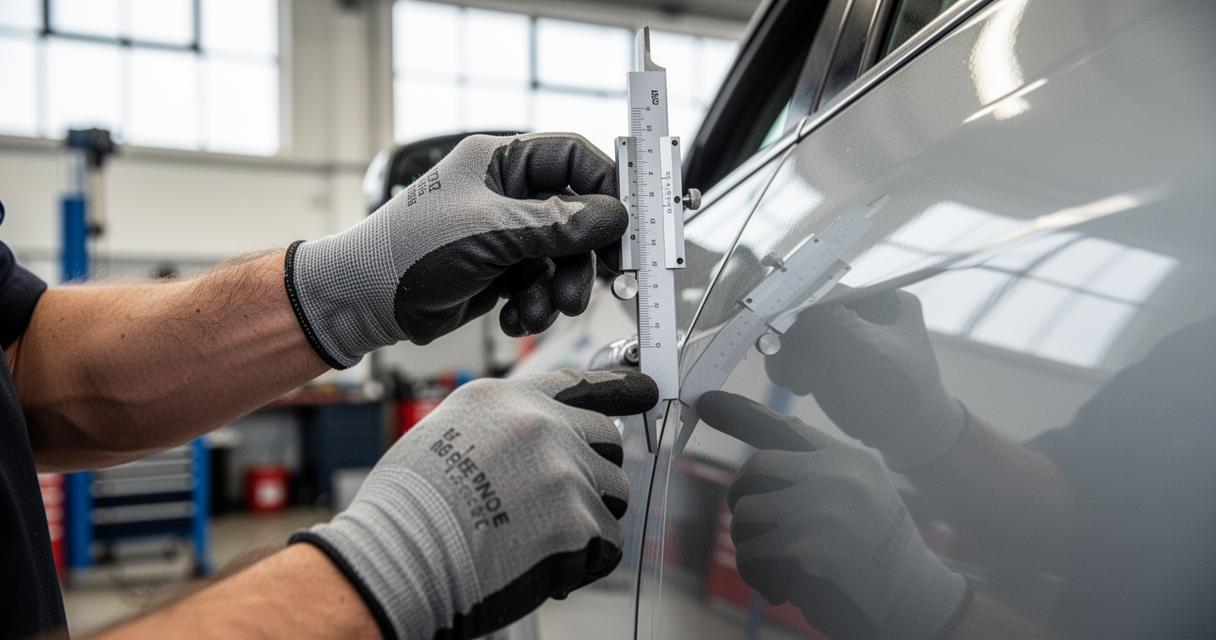
Une fois l’examen terminé, le garage établit un devis détaillant l’ensemble des pièces à remplacer et le coût de la main d’œuvre. Ce chiffrage est ensuite analysé par l’expert, qui vérifie la cohérence entre les dommages constatés et les tarifs pratiqués. Cette phase d’évaluation peut prendre quelques jours supplémentaires, notamment lorsque les dommages sont complexes ou que certaines pièces nécessitent une recherche particulière. Le rapport d’expertise intègre cette analyse et constitue la base sur laquelle l’assureur s’appuiera pour prendre sa décision.
Plusieurs éléments entrent en jeu dans cette évaluation : la nature des pièces, leur disponibilité, les tarifs du garage et les normes en vigueur dans la profession. Un désaccord entre le devis du réparateur et l’estimation de l’expert peut allonger les délais, notamment si des négociations s’engagent entre les différentes parties.
La validation du chiffrage pour l’assureur
Le rapport d’expert est transmis à la compagnie d’assurance, qui dispose alors de son propre délai interne pour valider la prise en charge. L’assureur examine le rapport, vérifie les garanties souscrites par le conducteur et détermine le montant de l’indemnisation. Si un litige naît à ce stade (par exemple si le propriétaire estime que la valeur vénale retenue est trop basse) il peut solliciter une expertise contradictoire, parfois appelée contre-expertise. Cette démarche, qui implique de faire appel à un expert indépendant, permet de défendre ses intérêts face à l’assureur et peut aboutir à une révision du montant proposé.
La clôture du dossier et le paiement des travaux
Le rapport d’expertise transmis à la compagnie
Une fois le rapport finalisé et accepté par toutes les parties, l’assureur donne son accord de prise en charge. Cet accord précise le montant alloué aux réparations ainsi que les éventuelles franchises à déduire. La durée totale entre la déclaration du sinistre et cet accord varie en fonction de la complexité du dossier, du délai de prise de rendez-vous avec l’expert et de la réactivité de l’assureur. Des délais précis sont parfois encadrés par les contrats d’assurance eux-mêmes, et en cas de retard excessif dans la réponse à une contestation, des pénalités peuvent s’appliquer à la charge de l’assureur.
Il est important de conserver toutes les pièces justificatives tout au long du processus : factures de travaux antérieurs, photos des dommages, courriers échangés avec l’expert et l’assureur. Ces documents constituent des éléments de preuve précieux en cas de litige assurance.
L’autorisation d’engagement des réparations sur le véhicule
Dès lors que l’accord est formalisé, le garage peut commencer les travaux. Le paiement s’effectue généralement directement entre l’assureur et le réparateur, après déduction de la franchise à la charge du client. Dans certains cas, notamment lorsque le véhicule est classé en épave, l’indemnisation prend la forme d’un versement correspondant à la valeur de remplacement, ce qui permet au propriétaire de se tourner vers l’achat d’un autre véhicule. Si une location de voiture a été nécessaire pendant l’immobilisation du véhicule accidenté, et que le contrat prévoit cette garantie, les frais correspondants peuvent également faire l’objet d’un remboursement. Dans tous les cas, maintenir un dialogue régulier avec son assureur et son réparateur reste la meilleure façon d’accélérer la clôture du dossier et de récupérer son automobile dans les meilleurs délais.